高新技术产品(服务)收入明细表编制说明及技术服务收入归集要点
一、编制说明的目的与适用范围
高新技术产品(服务)收入明细表是企业申请高新技术企业认定、享受税收优惠及进行研发费用加计扣除等事项的重要支撑材料。编制说明旨在明确该明细表的填写口径、数据来源、归集方法及勾稽关系,确保收入归集的准确性、完整性和合规性。本说明适用于拟申请或已取得高新技术企业资格的企业,在年度企业所得税汇算清缴、高新技术企业年度发展情况报表填报以及认定申请时使用。
二、高新技术产品(服务)收入的界定
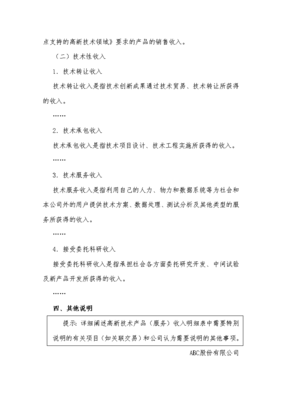
根据《高新技术企业认定管理工作指引》,高新技术产品(服务)收入是指企业通过研发和相关技术创新活动,取得的产品(服务)收入与技术性收入的总和。具体包括:
- 产品销售收入:企业通过销售自主研发、生产的高新技术产品所取得的收入。
- 技术服务收入:企业利用自身技术优势对外提供技术咨询、技术服务、技术培训、技术承包、技术改造、技术检测、技术分析、技术图纸、技术方案等所取得的收入。
- 技术转让收入:企业将拥有的高新技术成果、专利、专有技术等转让给他人所取得的收入。
- 技术承包收入:企业以技术为依托,承包工程项目或技术项目所取得的收入。
- 接受委托科研收入:企业接受其他单位委托,开展科学研究、技术开发、技术攻关等所取得的收入。
上述收入中,技术服务收入是高新技术企业收入的重要组成部分,尤其在轻资产、技术密集型服务企业中占比可能较高,需要重点归集和说明。
三、明细表的结构与填报要求
高新技术产品(服务)收入明细表一般按产品(服务)类别分别列示,主要包含以下栏目:序号、产品(服务)名称、对应的高新技术领域、收入金额(不含税)、收入确认依据(合同/发票/验收单等)、占当年总收入比例、备注(是否属于技术性收入等)。填报时需注意:
- 收入金额应以会计准则确认的营业收入为基础,剔除增值税销项税额,确保与利润表营业收入衔接一致。
- 产品(服务)名称应具体、明确,避免笼统归为“技术服务收入”一项,应按技术服务类别或项目分别列示。
- 高新技术领域应按照《国家重点支持的高新技术领域》八大领域及子领域准确填写。
- 涉及技术服务收入的,应在备注中注明技术服务的具体内容、技术含量及与核心技术的关联性。
四、技术服务收入的归集要点与编制说明
技术服务收入在明细表中需单独充分披露,编制说明应重点阐明以下事项:
- 收入确认原则:技术服务收入应在服务已经提供、成果已交付客户并取得收款权利时确认,通常以合同约定、验收单、客户确认函等为依据,不能仅以开票时点确认。对于跨期服务项目,应按完工进度或服务期间分期确认收入。
- 与技术合同的对应关系:每笔技术服务收入应有对应的技术合同(或技术开发合同、技术咨询合同、技术服务合同),合同内容应体现技术性、创新性,避免将常规的加工、维修、租赁等非技术性收入计入。
- 与核心技术的关联性:技术服务应依托企业拥有的核心技术、知识产权或研发能力,编制说明中宜列明每项技术服务对应的知识产权(专利、软著等)或技术诀窍。
- 收入佐证材料:包括技术服务合同、发票、银行回单、验收报告、客户评价、技术方案文档等,佐证材料应完整、可追溯。对于金额较大的技术服务项目,建议单独建立项目台账。
- 与总收入的比例计算:高新技术产品(服务)收入占企业同期总收入的比例不低于60%。总收入是指收入总额减去不征税收入,收入总额按《企业所得税法》第六条规定计算。编制说明中应列示总收入的计算过程,确保分母口径正确。
- Avoid常见误区:不得将非技术性服务收入(如普通物流、餐饮、物业管理、简单维修)计入技术服务收入;不得将贸易收入、代销收入计入高新技术产品收入;不得将同一笔收入重复归集。
五、编制说明的参考模板
企业可参照以下框架编写编制说明:
(一)企业基本情况:简述企业主营业务、核心技术及知识产权情况。
(二)收入归集范围与口径:说明高新技术产品(服务)收入的界定依据、归集期间、金额单位及是否含税。
(三)明细表数据来源:说明数据取自财务账面营业收入明细账、销售合同台账、发票清单等,并说明与财务报表的勾稽关系。
(四)技术服务收入专项说明:按项目列示技术服务收入金额、合同名称、服务内容、对应技术领域及知识产权、收入确认依据等。
(五)总收入计算过程:列示收入总额、不征税收入及总收入金额。
(六)比例计算及结论:计算高新技术产品(服务)收入占比,说明是否符合认定条件。
(七)附件清单:列明合同、发票、验收单、知识产权证书等佐证材料清单。
六、
高新技术产品(服务)收入明细表及其编制说明是企业高新技术资格管理的基础性工作。企业应建立健全收入归集台账,规范合同管理和财务核算,确保技术服务收入等各项收入归集有理有据、数据准确、逻辑清晰。唯有如此,才能在认定和核查中经受住检验,充分享受国家高新技术企业政策红利。
如若转载,请注明出处:http://www.wojiaoll.com/product/58.html
更新时间:2026-11-20 21:40:17